Minden startup életében eljön a pillanat, amikor a számok hirtelen fontosabbak lesznek, mint a vízió.
Kezdetben minden a növekedésről szól: termék, felhasználók, traction, pitch deckek, jövőkép. A fókusz kifelé irányul, arra, hogy mit építünk, kinek, és milyen gyorsan. A pénzügyek eközben valahol a háttérben maradnak – egy könyvelő rendszerében, egy havi riportban, egy fél szemmel átfutott kimutatásban. Fontosak, de nem sürgősek. Nem most kell velük foglalkozni.
Aztán egyszer csak történik valami. Nem biztos, hogy látványos fordulat vagy esemény, apróbb jelek, egy csendes folyamat. Késik egy nagyon várt utalás. A betervezett projektköltségek magasabbak lesznek. Egy ügyfél nem fizet időben. És hirtelen nem az a kérdés, hogy mennyit növekszik a cég, hanem az, hogy meddig bírja még? Ez az a pillanat, amikor a legtöbb alapító először szembesül azzal, hogy a pénzügyi tervezés nem adminisztrációs háttérfolyamat, hanem a működés legkeményebb valósága, sőt létkérdés.
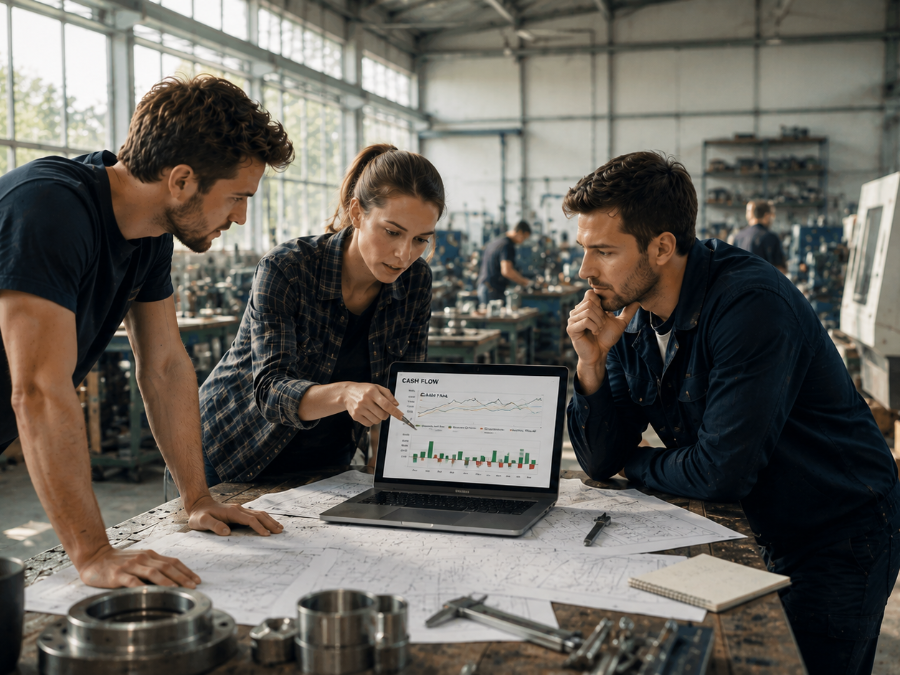
Egy korai fázisú startup történetében jól beazonosítható ez a fordulópontot. Sikerül megszerezniük az első igazán nagy ügyfelet, egy olyan dealt, ami validálja a terméket és a piacot is. A csapat ünnepel, hiszen ez az a mérföldkő, amiért hónapok óta dolgoznak. A szerződés aláírva, a bevétel papíron már létezik. Egyetlen apró részlet marad csak a sorok között: a fizetési határidő hatvan nap. A cég azonban nem áll meg erre az időre. A béreket ki kell fizetni, a fejlesztés megy tovább, a marketing dübörög. A költségek itt vannak, a bevétel viszont csak a jövőben érkezik meg. A pénz létezik, de nem hozzáférhető.
Egy dinamikusan fejlődő cég is földbe állhat
A legtöbb alapító ezen a ponton érti meg, hogy a pénznek dinamikája van, és olyan erőforrás, aminek hozzáférhetőségét pontosan tervezni kell. Nem csak az számít, mennyi bevételed van, hanem az is, hogy mikor áll rendelkezésedre. A cashflow nem pénzügyi szakkifejezés, hanem túlélési mechanizmus. Egy papíron sikeres, növekvő cég is kerülhet szorult helyzetbe, ha a pénz beérkezése és a kiadások ritmusa nincs összhangban. Ez az a láthatatlan feszültség, amely nem egyik napról a másikra robban, hanem lassan válik súlyos teherré: egy kicsit túltervezett bevételi oldal, egy kicsit magasabb vagy korábban felmerülő kiadások, egy kicsit késve fizető ügyfél. Ezek külön-külön ártalmatlannak tűnnek, együttes összeadódó hatásuk ugyanakkor térdre kényszeríthet egy ígéretesen induló vállalkozást is.
Sok startup ilyenkor kezdi el komolyabban venni a pénzügyeket, de gyakran még mindig rossz helyen keresik a megoldást. A könyvelőre bízzák, hogy „rendben legyenek a számok”, miközben a könyvelés valójában a múltat rögzíti. A vezetői döntések szólnak a jövőről. Egy alapítónak nem kell pénzügyi szakértővé válnia, de értenie kell saját cége pénzügyi működését. Nem riportokat kell gyártania, hanem érzékelnie kell, hogy mi történik a pénzzel: gyorsul vagy lassul, bővül vagy szűkül a mozgástér. A legjobb alapítók nem azért erősek ebben, mert számviteli tudásuk van, hanem mert kialakul bennük egyfajta pénzügyi intuíció.
Ez az intuíció azonban nem ösztönből születik, hanem tudatos figyelemből. Aki érti, hogy mennyi pénz van a cégben, mennyit költ, hogy jönnek a bevételek, meddig tartható fenn így a működés, az nemcsak reagálni tud, hanem előre is lát. Ez a különbség a sodródás és az irányítás között. A pénzügyi kontroll nem korlátoz, hanem felszabadít. Nem elveszi a kockázatvállalás lehetőségét, hanem keretet ad neki. Ha tudod, hogy meddig mehetsz el, bátrabban mész el odáig.
Optimizmus vagy önbecsapás?
A startup világ egyik legveszélyesebb torzítása az optimizmus. Ez az, ami elindít projekteket, ami átlendít a nehézségeken, ami miatt valaki egyáltalán belekezd valamibe. De ugyanez az optimizmus pénzügyekben könnyen vakfolttá válik. „Majd bejön az a deal.” „Majd gyorsabban fizetnek.” „Majd csökkennek a költségek.” Ezek a mondatok nem feltétlenül irracionálisak, csak éppen nem megbízhatóak. A jó founder nem pesszimista, hanem realista optimista: hisz a növekedésben, de nem építi rá a túlélést.
Ahogy a cég fejlődik, egyre világosabbá válik, hogy a pénzügy nem különálló funkció. Nem egy osztály, nem egy folyamat, hanem egy réteg, ami minden döntés alatt ott húzódik. Amikor sales stratégiát alakítasz ki, valójában azt tervezed, mikor érkezik pénz a cégbe. Amikor új embert veszel fel, az azonnali kiadások és a hozzáadott érték, vagyis a bevételi potenciál növekedését mérlegelve hozol döntést. Amikor marketingre költesz, nemcsak növekedést vásárolsz, hanem pénzügyi kockázatot is vállalsz. A pénzügy mindenhol jelen van, még akkor is, ha az elején ez nem volt teljesen tudatos.
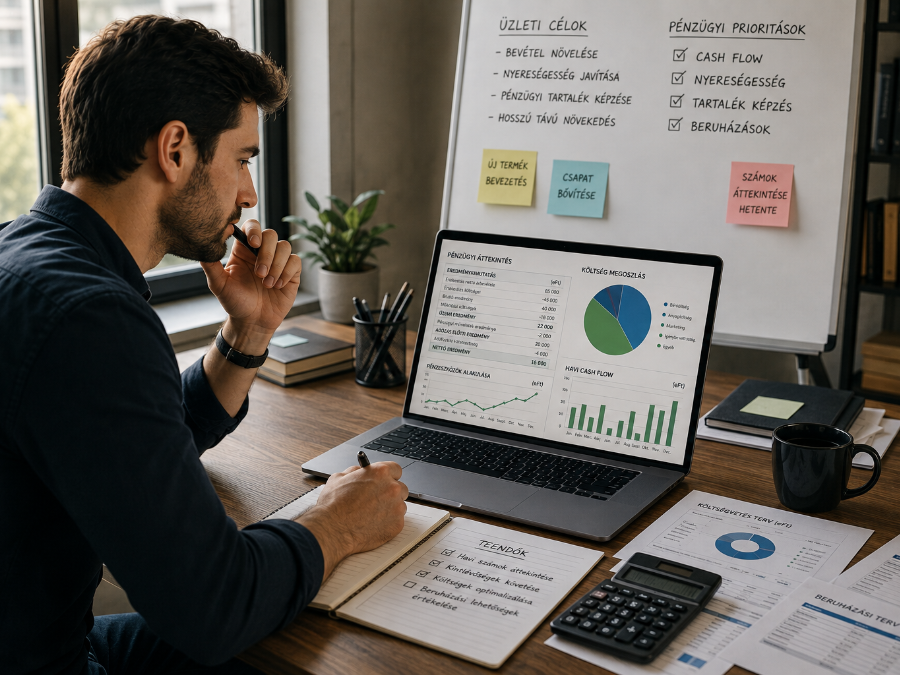
És ez a pénzügyi tudatosság az, ami hosszú távon eldöntheti a céged sorsát. Két startup indulhat hasonló helyzetből, hasonló termékkel, hasonló csapattal. Az egyik folyamatosan reagál: tűzolt, újratervez, kapkod. A másik sem feltétlenül okosabb vagy tehetségesebb, de tisztábban lát. És ez a tisztánlátás elég ahhoz, hogy tovább maradjon pályán. Mert a startup világban nem mindig az nyer, aki a leggyorsabban fut, hanem az, aki a legtovább bírja.
A pénzügy nem látványos. Nem erről szólnak a sikersztorik, nem ez kerül a címlapokra, és nem ezt hangsúlyozzák a pitch deckek. Mégis, amikor elfogy a pénz, minden más elveszíti a jelentőségét. És amikor rendben van, szinte észrevétlen marad, csak működik minden. Ez a csendes stabilitás az, ami lehetővé teszi, hogy a valóban fontos dolgokra koncentrálj: a termékre, a felhasználókra, a növekedésre.
Végső soron nem csak az a kérdés, hogy mennyit keresel, hanem hogy meddig maradsz játékban. És ebben a játékban a pénzügyi tudatosság nem extra képesség, hanem alapfeltétel.